Domain zusatzversorgungssystem.de kaufen?
Wir ziehen mit dem Projekt
zusatzversorgungssystem.de um.
Sind Sie am Kauf der Domain
zusatzversorgungssystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatzversorgungssystem.de kaufen?
Welche Versicherung zahlt bei Krankheit?
Die Krankenversicherung zahlt bei Krankheit. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen. Es gibt verschiedene Arten von Krankenversicherungen, darunter die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV ist für die meisten Menschen in Deutschland verpflichtend, während die PKV eine freiwillige Absicherung darstellt. Welche Versicherung im Einzelfall zahlt, hängt also davon ab, ob man gesetzlich oder privat versichert ist. **
Welche Versicherung zahlt bei langer Krankheit?
Welche Versicherung zahlt bei langer Krankheit? In der Regel zahlt die gesetzliche Krankenversicherung (GKV) bei langer Krankheit Krankengeld, wenn das Arbeitsverhältnis ruht und die Lohnfortzahlung des Arbeitgebers endet. Zudem kann eine private Krankentagegeldversicherung abgeschlossen werden, die im Falle einer Krankheit für einen bestimmten Zeitraum ein Tagegeld zahlt. Auch die Berufsunfähigkeitsversicherung kann bei langer Krankheit einspringen, wenn die Krankheit zur dauerhaften Berufsunfähigkeit führt. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen, um im Ernstfall abgesichert zu sein. **


Ähnliche Suchbegriffe für Krankheit
Top-Angebote
Produkte zum Begriff Krankheit:
-
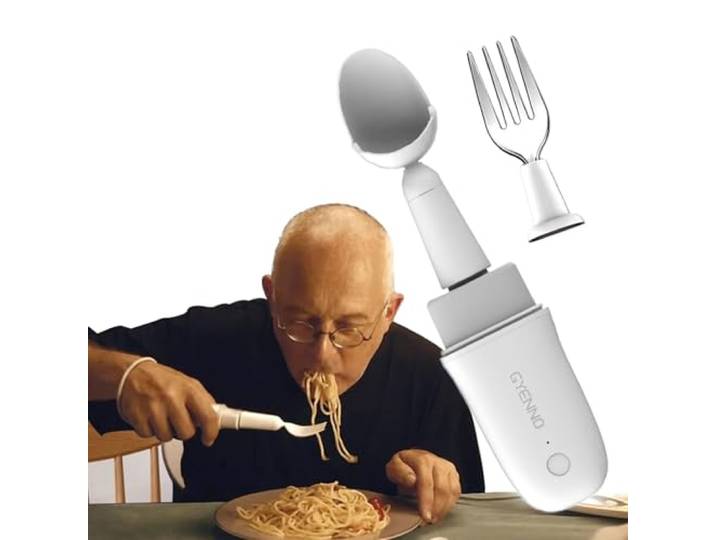
Parkinson-Löffel für Handtremor, teilbarer stabiler Löffel und Gabel mit selbststabilisierendem Smart-Lift-Kit, Patienten mit Parkinson-Krankheit oder LeidenParkinson-Löffel für Handtremor, teilbarer stabiler Löffel und Gabel mit selbststabilisierendem Smart-Lift-Kit, Patienten mit Parkinson-Krankheit oder Leiden. 【Verbessertes Esserlebnis】: Der intelligente Anti-Shake-Löffel verwendet nicht-invasive Verfahren, um Handzittern in einem bestimmten Bereich zu lindern, das Esserlebnis der Patienten zu verbessern und es den Patienten zu ermöglichen, mit Selbstvertrauen, Unabhängigkeit und Würde in ihr tägliches Leben zurückzukehren. 【360° Rundum-Anti-Shake】 360° Rundum-Anti-Shake, das mehr als 85 % des Handzitterns effektiv kompensieren kann, sodass Sie sich keine Sorgen über die Unannehmlichkeiten und Peinlichkeiten machen müssen, die durch das Händezittern verursacht werden. 【Intelligentes Erlebnis】 Parkinson-Löffel für Handzittern mit integriertem Smart-Chip und dem neuesten Algorithmus kann Zustandsmuster während des Essens leicht erkennen und Benutzern helfen, Essen besser in den Mund zu nehmen. 【Austauschbare Köpfe】 Tragbare und austauschbare Köpfe. Der Anti-Shake-Löffel verfügt außerdem über ein separates Design, mit dem Gabeln, Löffel und andere Essköpfe problemlos zerlegt und ausgetauscht werden können, um sie ohne Hindernisse zu reinigen. Erfüllt unterschiedliche Ernährungsbedürfnisse. 【Ergonomisches Design】 Ergonomischer Parkinson-Löffel mit Löffelgriff-Gurtdesign, damit Benutzer besser essen können. Um ein Verschütten von Speisen zu verhindern, ist der Suppenlöffel mit einer abnehmbaren oberen Schüssel ausgestattet.395,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine Grundabsicherung im Alter. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann zusätzliche Leistungen zur staatlichen Rente bieten. Die private Vorsorge umfasst individuelle Spar- und Anlageprodukte wie Riester- oder Rürup-Rente und dient dazu, die Versorgungslücke im Alter zu schließen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine gesetzlich festgelegte Rente. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Direktzusagen, Unterstützungskassen oder Pensionsfonds erfolgen. Die private Altersvorsorge wird von Einzelpersonen eigenständig organisiert und umfasst beispielsweise die private Rentenversicherung, die Riester-Rente oder die betriebliche Altersvorsorge. Jede Form der Alterssicherung hat unterschiedliche steuerliche und rechtliche Rahmenbedingungen sowie individuelle Vor- und Nachteile. **


Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern eine Mindestrente garantiert. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen selbstständig abgeschlossen werden. Jeder Ansatz hat unterschiedliche Merkmale in Bezug auf Beitragshöhe, Flexibilität, steuerliche Behandlung und Sicherheit, die es wichtig machen, alle Optionen sorgfältig zu prüfen. **
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlagestrategien, wie beispielsweise private Rentenversicherungen oder Investmentfonds, die von Einzelpersonen abgeschlossen werden. Die staatliche Alterssicherung ist obligatorisch und wird von der Regierung verwaltet, während betriebliche und private Vorsorgeoptionen auf freiwilliger Basis von Arbeitgebern und Einzelpersonen genutzt werden können. **
Top-Angebote
Produkte zum Begriff Krankheit:
-
Ruediger Dahlke - Krankheit als Sprache der Seele - Preis vom 02.11.2026 12:28:54 hBinding : Gebundene Ausgabe, Label : Bertelsmann, München, Publisher : Bertelsmann, München, medium : Gebundene Ausgabe, numberOfPages : 448, publicationDate : 1992-01-01, authors : Ruediger Dahlke, Peter Fricke, Robert Hößl, languages : german, ISBN : 35700147115,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anne-Marie Tausch - Gespräche gegen die Angst: Krankheit - ein Weg zum Leben - Preis vom 02.11.2026 12:28:54 hBinding : Taschenbuch, Edition : 12, Label : rororo, Publisher : rororo, medium : Taschenbuch, numberOfPages : 288, publicationDate : 1987-07-02, authors : Anne-Marie Tausch, languages : german, ISBN : 34991837573,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Parkinson-Löffel für Handtremor, teilbarer stabiler Löffel und Gabel mit selbststabilisierendem Smart-Lift-Kit, Patienten mit Parkinson-Krankheit oder LeidenParkinson-Löffel für Handtremor, teilbarer stabiler Löffel und Gabel mit selbststabilisierendem Smart-Lift-Kit, Patienten mit Parkinson-Krankheit oder Leiden. 【Verbessertes Esserlebnis】: Der intelligente Anti-Shake-Löffel verwendet nicht-invasive Verfahren, um Handzittern in einem bestimmten Bereich zu lindern, das Esserlebnis der Patienten zu verbessern und es den Patienten zu ermöglichen, mit Selbstvertrauen, Unabhängigkeit und Würde in ihr tägliches Leben zurückzukehren. 【360° Rundum-Anti-Shake】 360° Rundum-Anti-Shake, das mehr als 85 % des Handzitterns effektiv kompensieren kann, sodass Sie sich keine Sorgen über die Unannehmlichkeiten und Peinlichkeiten machen müssen, die durch das Händezittern verursacht werden. 【Intelligentes Erlebnis】 Parkinson-Löffel für Handzittern mit integriertem Smart-Chip und dem neuesten Algorithmus kann Zustandsmuster während des Essens leicht erkennen und Benutzern helfen, Essen besser in den Mund zu nehmen. 【Austauschbare Köpfe】 Tragbare und austauschbare Köpfe. Der Anti-Shake-Löffel verfügt außerdem über ein separates Design, mit dem Gabeln, Löffel und andere Essköpfe problemlos zerlegt und ausgetauscht werden können, um sie ohne Hindernisse zu reinigen. Erfüllt unterschiedliche Ernährungsbedürfnisse. 【Ergonomisches Design】 Ergonomischer Parkinson-Löffel mit Löffelgriff-Gurtdesign, damit Benutzer besser essen können. Um ein Verschütten von Speisen zu verhindern, ist der Suppenlöffel mit einer abnehmbaren oberen Schüssel ausgestattet.395,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung zahlt bei Krankheit?
Die Krankenversicherung zahlt bei Krankheit. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen. Es gibt verschiedene Arten von Krankenversicherungen, darunter die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV ist für die meisten Menschen in Deutschland verpflichtend, während die PKV eine freiwillige Absicherung darstellt. Welche Versicherung im Einzelfall zahlt, hängt also davon ab, ob man gesetzlich oder privat versichert ist. **
-
Welche Versicherung zahlt bei langer Krankheit?
Welche Versicherung zahlt bei langer Krankheit? In der Regel zahlt die gesetzliche Krankenversicherung (GKV) bei langer Krankheit Krankengeld, wenn das Arbeitsverhältnis ruht und die Lohnfortzahlung des Arbeitgebers endet. Zudem kann eine private Krankentagegeldversicherung abgeschlossen werden, die im Falle einer Krankheit für einen bestimmten Zeitraum ein Tagegeld zahlt. Auch die Berufsunfähigkeitsversicherung kann bei langer Krankheit einspringen, wenn die Krankheit zur dauerhaften Berufsunfähigkeit führt. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Krankheit
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine Grundabsicherung im Alter. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann zusätzliche Leistungen zur staatlichen Rente bieten. Die private Vorsorge umfasst individuelle Spar- und Anlageprodukte wie Riester- oder Rürup-Rente und dient dazu, die Versorgungslücke im Alter zu schließen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine gesetzlich festgelegte Rente. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Direktzusagen, Unterstützungskassen oder Pensionsfonds erfolgen. Die private Altersvorsorge wird von Einzelpersonen eigenständig organisiert und umfasst beispielsweise die private Rentenversicherung, die Riester-Rente oder die betriebliche Altersvorsorge. Jede Form der Alterssicherung hat unterschiedliche steuerliche und rechtliche Rahmenbedingungen sowie individuelle Vor- und Nachteile. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern eine Mindestrente garantiert. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen selbstständig abgeschlossen werden. Jeder Ansatz hat unterschiedliche Merkmale in Bezug auf Beitragshöhe, Flexibilität, steuerliche Behandlung und Sicherheit, die es wichtig machen, alle Optionen sorgfältig zu prüfen. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlagestrategien, wie beispielsweise private Rentenversicherungen oder Investmentfonds, die von Einzelpersonen abgeschlossen werden. Die staatliche Alterssicherung ist obligatorisch und wird von der Regierung verwaltet, während betriebliche und private Vorsorgeoptionen auf freiwilliger Basis von Arbeitgebern und Einzelpersonen genutzt werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.