Domain zusatzversorgungssystem.de kaufen?
Wir ziehen mit dem Projekt
zusatzversorgungssystem.de um.
Sind Sie am Kauf der Domain
zusatzversorgungssystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatzversorgungssystem.de kaufen?
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Ähnliche Suchbegriffe für Vertrieb
Top-Angebote
Produkte zum Begriff Vertrieb:
-
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
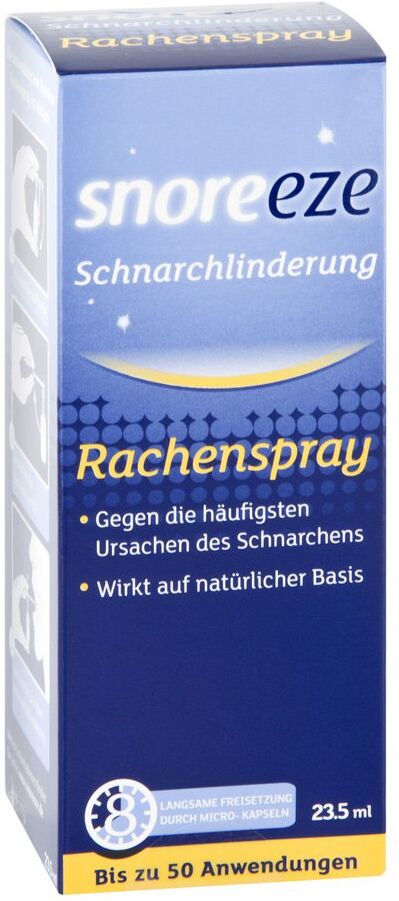
EB Vertrieb Snoreeze Schnarchlinderung RachensprayAnwendungsgebiet von Snoreeze Schnarchlinderung RachenspraySnoreeze Schnarchlinderung Rachenspray wirkt gegen die Hauptursache des Schnarchens. Seine Formulierung wirkt doppelt und langanhaltend. Sie strafft und befeuchtet das weiche Gewebe im hinteren Rachenraum und lindert das Schnarchen für bis zu 8 Stunden.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Snoreeze Schnarchlinderung Rachenspray: Aqua, Glycerin, Sorbitstearat, Polysorbat 60, Cellulose, Pfefferminzöl, Tocopherylacetat (Vitamin E), Kaliumsorbat, Natriumbenzoat, Zitronensäure, Xanthangummi, Hyaluronsäure, Guarkernmehl. Pflanzliche HerkunftGegenanzeigenDas Präparat darf bei bekannter Überempfindlichkeit gegenüber den Bestandteilen nicht angewendet werden.DosierungAnwendungsempfehlung von Snoreeze Schnarchlinderung Rachenspray: Sprühen Sie das Spray 3x in den hinteren Rachenbereich.HinweiseNur zur oralen Anwendung. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Die Sprühpumpe enthält Kleinteile. An einem kühlen, trockenen Ort unter 25°C lagern. Snoreeze Rachenspray sollte bei Raumtemperatur verwendet werden. Snoreeze empfiehlt, wenn Sie schwanger sind oder stillen, vor der Anwendung Ihren Arzt aufzusuchen. Snoreeze Schnarchlinderung Rachenspray können in Ihrer Versandapotheke www.juvalis.de erworben werden.16,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine Grundabsicherung im Alter. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann zusätzliche Leistungen zur staatlichen Rente bieten. Die private Vorsorge umfasst individuelle Spar- und Anlageprodukte wie Riester- oder Rürup-Rente und dient dazu, die Versorgungslücke im Alter zu schließen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine gesetzlich festgelegte Rente. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Direktzusagen, Unterstützungskassen oder Pensionsfonds erfolgen. Die private Altersvorsorge wird von Einzelpersonen eigenständig organisiert und umfasst beispielsweise die private Rentenversicherung, die Riester-Rente oder die betriebliche Altersvorsorge. Jede Form der Alterssicherung hat unterschiedliche steuerliche und rechtliche Rahmenbedingungen sowie individuelle Vor- und Nachteile. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern eine Mindestrente garantiert. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen selbstständig abgeschlossen werden. Jeder Ansatz hat unterschiedliche Merkmale in Bezug auf Beitragshöhe, Flexibilität, steuerliche Behandlung und Sicherheit, die es wichtig machen, alle Optionen sorgfältig zu prüfen. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlagestrategien, wie beispielsweise private Rentenversicherungen oder Investmentfonds, die von Einzelpersonen abgeschlossen werden. Die staatliche Alterssicherung ist obligatorisch und wird von der Regierung verwaltet, während betriebliche und private Vorsorgeoptionen auf freiwilliger Basis von Arbeitgebern und Einzelpersonen genutzt werden können. **

Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen die staatliche Rente, betriebliche Altersvorsorge und private Vorsorge wie beispielsweise die private Rentenversicherung oder die private Altersvorsorge. Die staatliche Alterssicherung wird vom Staat finanziert und ist für alle Bürger verpflichtend. Die betriebliche Altersvorsorge wird vom Arbeitgeber angeboten und kann zusätzlich zur staatlichen Rente genutzt werden. Die private Vorsorge ist individuell und kann in Form von Sparverträgen, Investmentfonds oder Immobilien erfolgen und dient als zusätzliche Absicherung im Alter. **
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen abgeschlossen werden. Der Hauptunterschied liegt in der Finanzierung: Die staatliche Alterssicherung wird von der Regierung finanziert, die betriebliche Altersvorsorge von Arbeitgebern und die private Altersvorsorge von Einzelpersonen. **
Top-Angebote
Produkte zum Begriff Vertrieb:
-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine Grundabsicherung im Alter. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann zusätzliche Leistungen zur staatlichen Rente bieten. Die private Vorsorge umfasst individuelle Spar- und Anlageprodukte wie Riester- oder Rürup-Rente und dient dazu, die Versorgungslücke im Alter zu schließen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine gesetzlich festgelegte Rente. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Direktzusagen, Unterstützungskassen oder Pensionsfonds erfolgen. Die private Altersvorsorge wird von Einzelpersonen eigenständig organisiert und umfasst beispielsweise die private Rentenversicherung, die Riester-Rente oder die betriebliche Altersvorsorge. Jede Form der Alterssicherung hat unterschiedliche steuerliche und rechtliche Rahmenbedingungen sowie individuelle Vor- und Nachteile. **
Ähnliche Suchbegriffe für Vertrieb
-
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EB Vertrieb Snoreeze Schnarchlinderung RachensprayAnwendungsgebiet von Snoreeze Schnarchlinderung RachenspraySnoreeze Schnarchlinderung Rachenspray wirkt gegen die Hauptursache des Schnarchens. Seine Formulierung wirkt doppelt und langanhaltend. Sie strafft und befeuchtet das weiche Gewebe im hinteren Rachenraum und lindert das Schnarchen für bis zu 8 Stunden.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Snoreeze Schnarchlinderung Rachenspray: Aqua, Glycerin, Sorbitstearat, Polysorbat 60, Cellulose, Pfefferminzöl, Tocopherylacetat (Vitamin E), Kaliumsorbat, Natriumbenzoat, Zitronensäure, Xanthangummi, Hyaluronsäure, Guarkernmehl. Pflanzliche HerkunftGegenanzeigenDas Präparat darf bei bekannter Überempfindlichkeit gegenüber den Bestandteilen nicht angewendet werden.DosierungAnwendungsempfehlung von Snoreeze Schnarchlinderung Rachenspray: Sprühen Sie das Spray 3x in den hinteren Rachenbereich.HinweiseNur zur oralen Anwendung. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Die Sprühpumpe enthält Kleinteile. An einem kühlen, trockenen Ort unter 25°C lagern. Snoreeze Rachenspray sollte bei Raumtemperatur verwendet werden. Snoreeze empfiehlt, wenn Sie schwanger sind oder stillen, vor der Anwendung Ihren Arzt aufzusuchen. Snoreeze Schnarchlinderung Rachenspray können in Ihrer Versandapotheke www.juvalis.de erworben werden.16,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Heinrich, Stephan: KI im VertriebKI im Vertrieb , Eine Anleitung für Unternehmer zur Optimierung ihrer B2B-Geschäftsprozesse , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Erscheinungsjahr: 20250305, Autoren: Heinrich, Stephan, Seitenzahl/Blattzahl: 208, Themenüberschrift: BUSINESS & ECONOMICS / Sales & Selling / General, Keyword: AI; B2B; KI; Klein- u. mittelständische Unternehmen u. Existenzgründung; Künstliche Intelligenz; Marketing u. Vertrieb; Sale; Unternehmensstrategie; Verkauf; Verkaufsleitung; Vertriebsführung; Wirtschaft u. Management, Fachschema: Absatz / Marketing~Marketing~Vermarktung~Vertrieb~Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI, Fachkategorie: Künstliche Intelligenz, Warengruppe: HC/Wirtschaft/Werbung, Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 140, Höhe: 15, Gewicht: 666, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dietze, Ulrich: Milliardengrab Technischer Vertrieb?Milliardengrab Technischer Vertrieb? , Leitlinie für eine zukunftsorientierte und ressourcenschonende Vertriebskultur in Technologieunternehmen Der Technische Vertrieb gilt nicht umsonst als Königsdisziplin. Technische Vertriebe in produzierenden oder dienstleistenden Unternehmen vollbringen großartige Leistungen und sind eine zentrale Säule unserer Exportnation, und dies sogar angesichts immer schlechter werdender politischer und wirtschaftlicher Rahmenbedingungen und Auflagen. Marktführende Spitzenunternehmen fördern ihre Vertriebe bereits seit Jahren intensiv, um inmitten der globalen Angebotsflut konkurrenzfähig zu bleiben. Milliardengräber entstehen immer dann, wenn in Technik und Personal investiert wird, obwohl die flankierenden Prozesse und die notwendigen Fähigkeiten noch nicht auf dem erforderlichen Stand sind. Beispiele dafür können Sie in den Bereichen Forschung und Entwicklung, Produktion und eben auch im Vertrieb beobachten. Bei vielen Tech-Unternehmen besteht ein erhebliches Missverhältnis zwischen den Investitionen in Forschung, Produktentwicklung, Werbung und Marketing einerseits und den Investitionen in die Optimierung der vertrieblichen Prozesse und Fähigkeiten anderseits. Im Ergebnis erzielen diese Unternehmen zwar Sichtbarkeit und Anfragen, schreiben viele Angebote, generieren aber zu wenig Aufträge und zu wenig Nettorendite. Ulrich Dietze, prämierter Experte für Vertriebsoptimierung, verrät Ihnen die praxiserprobten Strategien der höchst erfolgreichen Unternehmen, mit denen auch Sie Ihren Technischen Vertrieb neu denken und zum nachhaltigen Wettbewerbsvorteil ausbauen können. Nutzen Sie diese wertvollen Praxistipps und finden Sie heraus, wie Sie die Entwicklung exzellenter vertrieblicher Kompetenzen und Prozesse ideal fördern. Erfahren Sie zusätzlich, wie Sie mit den Möglichkeiten von Digitalisierung und KI den Aufbau einer zukunftsorientierten und ressourcenschonenden Vertriebskultur planen und systematisch umsetzen können. Erfolgsbeispiele und Praxiswissen aus über 3.000 Vertriebsprojekten Mehr aus den vertrieblichen Chancen machen und diese in Aufträge umwandeln Mit umfangreichem Sonderkapitel "KI im Technischen Vertrieb" Mit kostenlosem Selbstcheck , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Erscheinungsjahr: 20240418, Produktform: Leinen, Titel der Reihe: Dein Business##, Autoren: Dietze, Ulrich, Seitenzahl/Blattzahl: 232, Keyword: Akquise; Erfolgsstrategie; Geschäftsführung; Kundenakquise; Potenzialkunden; Preisverhandlung; Stammkundenbindung; Technischer Vertrieb; Umsatz steigern; Unternehmensentwicklung; Unternehmenserfolg; Vertrieb; Vertriebler; Vertriebsfehler vermeiden; Vertriebskompetenzen; Vertriebsleiter; Vertriebsmanagement; Vertriebsoptimierung; Vertriebsratgeber; Vertriebsstrategie; Wettbewerbsstärke; Wettbewerbsvorteil; marktführende Unternehmen, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Wettbewerb / Wirtschaft~Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Strategisches Management~Geschäftswettbewerb~Business process / operations management~Vertrieb und Marketing, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: GABAL Verlag GmbH, Verlag: GABAL Verlag GmbH, Verlag: GABAL-Verlag GmbH, Länge: 226, Breite: 152, Höhe: 22, Gewicht: 556, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern eine Mindestrente garantiert. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen selbstständig abgeschlossen werden. Jeder Ansatz hat unterschiedliche Merkmale in Bezug auf Beitragshöhe, Flexibilität, steuerliche Behandlung und Sicherheit, die es wichtig machen, alle Optionen sorgfältig zu prüfen. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlagestrategien, wie beispielsweise private Rentenversicherungen oder Investmentfonds, die von Einzelpersonen abgeschlossen werden. Die staatliche Alterssicherung ist obligatorisch und wird von der Regierung verwaltet, während betriebliche und private Vorsorgeoptionen auf freiwilliger Basis von Arbeitgebern und Einzelpersonen genutzt werden können. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen die staatliche Rente, betriebliche Altersvorsorge und private Vorsorge wie beispielsweise die private Rentenversicherung oder die private Altersvorsorge. Die staatliche Alterssicherung wird vom Staat finanziert und ist für alle Bürger verpflichtend. Die betriebliche Altersvorsorge wird vom Arbeitgeber angeboten und kann zusätzlich zur staatlichen Rente genutzt werden. Die private Vorsorge ist individuell und kann in Form von Sparverträgen, Investmentfonds oder Immobilien erfolgen und dient als zusätzliche Absicherung im Alter. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen abgeschlossen werden. Der Hauptunterschied liegt in der Finanzierung: Die staatliche Alterssicherung wird von der Regierung finanziert, die betriebliche Altersvorsorge von Arbeitgebern und die private Altersvorsorge von Einzelpersonen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.