Domain zusatzversorgungssystem.de kaufen?
Wir ziehen mit dem Projekt
zusatzversorgungssystem.de um.
Sind Sie am Kauf der Domain
zusatzversorgungssystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatzversorgungssystem.de kaufen?
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Kletterleitern
Top-Angebote
Produkte zum Begriff Kletterleitern:
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine Grundabsicherung im Alter. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann zusätzliche Leistungen zur staatlichen Rente bieten. Die private Vorsorge umfasst individuelle Spar- und Anlageprodukte wie Riester- oder Rürup-Rente und dient dazu, die Versorgungslücke im Alter zu schließen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine gesetzlich festgelegte Rente. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Direktzusagen, Unterstützungskassen oder Pensionsfonds erfolgen. Die private Altersvorsorge wird von Einzelpersonen eigenständig organisiert und umfasst beispielsweise die private Rentenversicherung, die Riester-Rente oder die betriebliche Altersvorsorge. Jede Form der Alterssicherung hat unterschiedliche steuerliche und rechtliche Rahmenbedingungen sowie individuelle Vor- und Nachteile. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern eine Mindestrente garantiert. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen selbstständig abgeschlossen werden. Jeder Ansatz hat unterschiedliche Merkmale in Bezug auf Beitragshöhe, Flexibilität, steuerliche Behandlung und Sicherheit, die es wichtig machen, alle Optionen sorgfältig zu prüfen. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlagestrategien, wie beispielsweise private Rentenversicherungen oder Investmentfonds, die von Einzelpersonen abgeschlossen werden. Die staatliche Alterssicherung ist obligatorisch und wird von der Regierung verwaltet, während betriebliche und private Vorsorgeoptionen auf freiwilliger Basis von Arbeitgebern und Einzelpersonen genutzt werden können. **


Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen die staatliche Rente, betriebliche Altersvorsorge und private Vorsorge wie beispielsweise die private Rentenversicherung oder die private Altersvorsorge. Die staatliche Alterssicherung wird vom Staat finanziert und ist für alle Bürger verpflichtend. Die betriebliche Altersvorsorge wird vom Arbeitgeber angeboten und kann zusätzlich zur staatlichen Rente genutzt werden. Die private Vorsorge ist individuell und kann in Form von Sparverträgen, Investmentfonds oder Immobilien erfolgen und dient als zusätzliche Absicherung im Alter. **
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen abgeschlossen werden. Der Hauptunterschied liegt in der Finanzierung: Die staatliche Alterssicherung wird von der Regierung finanziert, die betriebliche Altersvorsorge von Arbeitgebern und die private Altersvorsorge von Einzelpersonen. **
Top-Angebote
Produkte zum Begriff Kletterleitern:
-
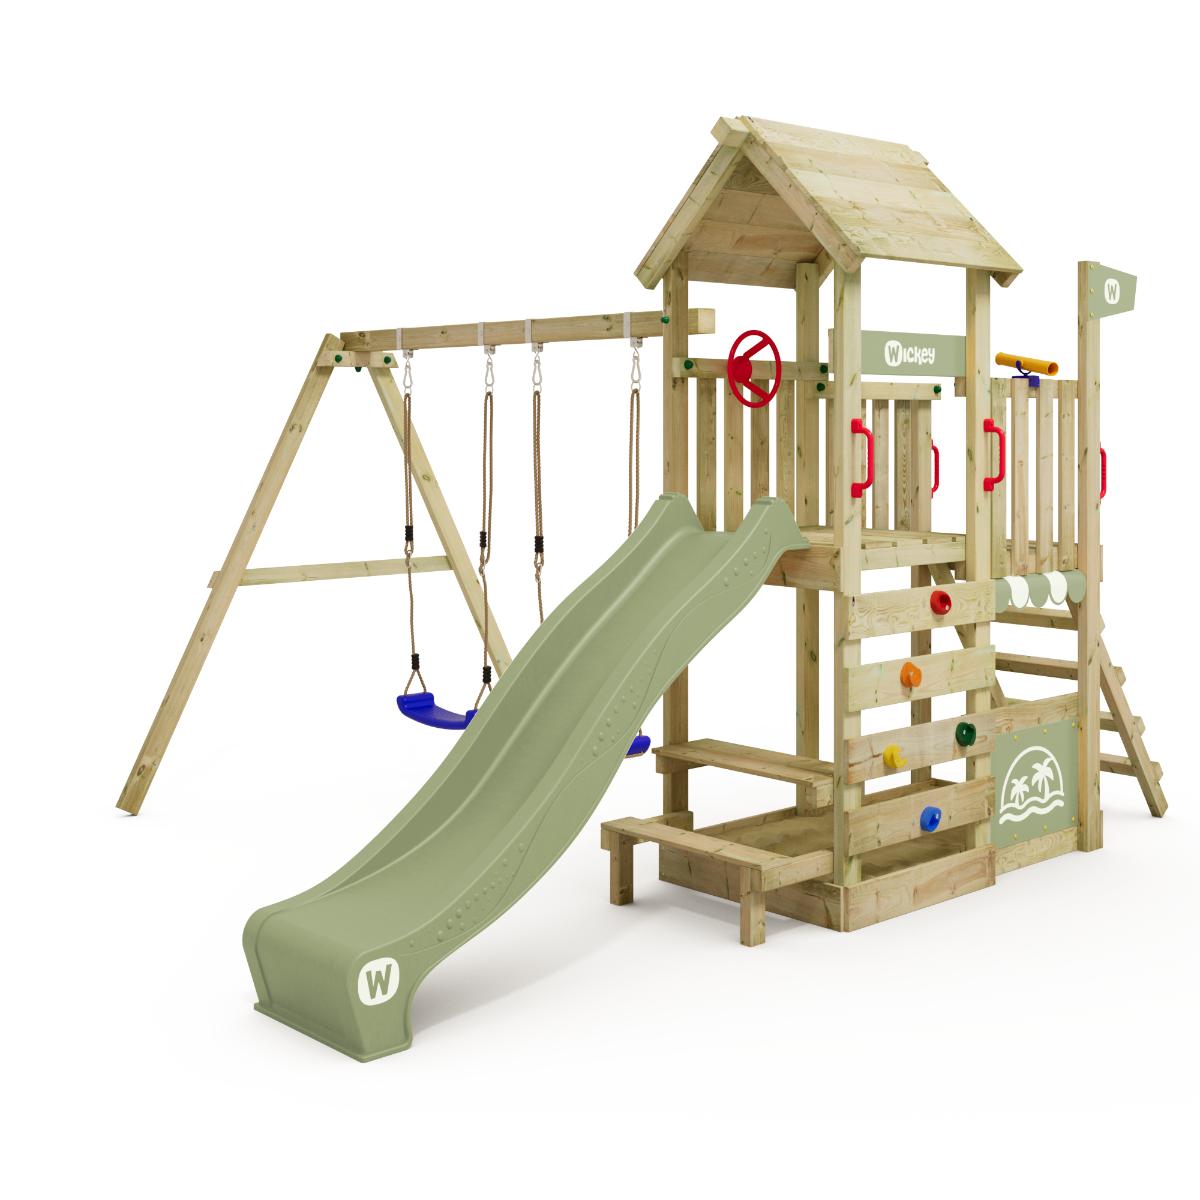
Wickey ArtFlyer Spielturm mit Schaukelanbau - Garten Spielgerät inklusive Wellenrutsche, Sandkasten, Picknicktisch & Kletterleitern - Massivholz WickeyEntdecke mit dem Wickey ArtFlyer Spielturm inklusive Schaukelanbau das ultimative Abenteuer für deinen Garten. Dieser Spielturm ist ein echter Allrounder, der deine Kinder mit einer Wellenrutsche, inklusive praktischem Wasseranschluss für sommerliche Abkühlung, sowie einem integrierten Sandkasten und Picknicktisch begeistert. Hier können sich kleine Entdecker austoben, ihrer Kreativität freien Lauf lassen und gemeinsam unvergessliche Momente erleben. Gefertigt aus langlebigem, kesseldruckimprägniertem europäischen Massivholz, garantiert der Turm dank seiner stabilen Konstruktion unbeschwerten und sicheren Spielspaß. Da das Holz besonders pflegeleicht ist, musst du dir über zusätzlichen Anstrich keine Gedanken machen. Schenke deinen Kindern mit dieser hochwertigen Spielanlage ein Stück Freiheit direkt vor deiner Tür, bei der Qualität und Sicherheit bei jedem Kletterzug an erster Stelle stehen.749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
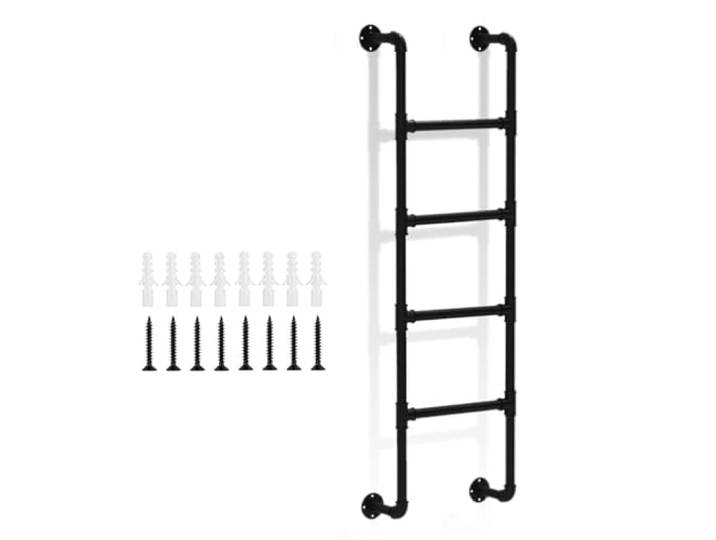
Notausstiegsleiter für Fensterschacht, 150 kg Tragkraft, schwarze Metallleiter für Hochbetten, Rundrohr aus Eisen, Etagenbett, Wandmontage, Kletterleitern für drinnen und draußen – Größe anpNotausstiegsleiter für Fensterschacht, 150 kg Tragkraft, schwarze Metallleiter für Hochbetten, Rundrohr aus Eisen, Etagenbett, Wandmontage, Kletterleitern für drinnen und draußen – Größe anp. Metallmaterial: Die Leiter für Etagenbetten im Wohnmobil besteht aus robustem, 1,5 mm starkem, verzinktem Stahlrohr. Durch den Einsatz eines Hochtemperatur-Einbrennlackierverfahrens ist sie verschleißfester; hohe Tragfähigkeit, verformt sich nicht leicht, stabil und sicherer. (Gewichtskapazität: 150 kg) Platz sparen: Diese Kellerfenster-Ausstiegsleiter wird an der Wand montiert, um den Platz an der Wand optimal zu nutzen. Dadurch wird effektiv vermieden, dass eine herkömmliche Treppe zu viel Platz im Innenraum einnimmt. So können Sie den Platz optimal nutzen und den Wohnraum geräumiger und komfortabler gestalten. Ideal zum Klettern in Etagenbetten: Die Etagenbett-Kletterleiter lässt sich perfekt an jedes Etagenbett in Ihrem Haus oder Wohnmobil anpassen. So erreichen Sie problemlos die hohen Regale! Sie kann auch auf Dachböden, in Wohnwagen, Wohnwagen, Schlafsälen, Bootskojen, Lagerhäusern, Kellern usw. verwendet werden. Einfache Installation: Alle Teile und Beschläge sind im Lieferumfang enthalten. Die Kellerfenster-Ausstiegsleiter ist einfach zu installieren und erfordert nur geringen Wartungsaufwand. Die Trittleiter ist in wenigen Minuten installiert, ohne dass professionelle Hilfe erforderlich ist. Anpassbare Größe: Die Notfeuerleiter kann an verschiedene Fenstertiefen angepasst werden. Ob draußen oder drinnen. Wir können jede gewünschte Größe anpassen, um Ihnen eine passende Leiter zu bieten. (Aus Stabilitätsgründen wird empfohlen, keine Leiter mit einer Höhe von mehr als 3 m/300 cm/118 Zoll/9,8 Fuß zu kaufen.) Farbe:One Color184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine Grundabsicherung im Alter. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann zusätzliche Leistungen zur staatlichen Rente bieten. Die private Vorsorge umfasst individuelle Spar- und Anlageprodukte wie Riester- oder Rürup-Rente und dient dazu, die Versorgungslücke im Alter zu schließen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine gesetzlich festgelegte Rente. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Direktzusagen, Unterstützungskassen oder Pensionsfonds erfolgen. Die private Altersvorsorge wird von Einzelpersonen eigenständig organisiert und umfasst beispielsweise die private Rentenversicherung, die Riester-Rente oder die betriebliche Altersvorsorge. Jede Form der Alterssicherung hat unterschiedliche steuerliche und rechtliche Rahmenbedingungen sowie individuelle Vor- und Nachteile. **
Ähnliche Suchbegriffe für Kletterleitern
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern eine Mindestrente garantiert. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen selbstständig abgeschlossen werden. Jeder Ansatz hat unterschiedliche Merkmale in Bezug auf Beitragshöhe, Flexibilität, steuerliche Behandlung und Sicherheit, die es wichtig machen, alle Optionen sorgfältig zu prüfen. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlagestrategien, wie beispielsweise private Rentenversicherungen oder Investmentfonds, die von Einzelpersonen abgeschlossen werden. Die staatliche Alterssicherung ist obligatorisch und wird von der Regierung verwaltet, während betriebliche und private Vorsorgeoptionen auf freiwilliger Basis von Arbeitgebern und Einzelpersonen genutzt werden können. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen die staatliche Rente, betriebliche Altersvorsorge und private Vorsorge wie beispielsweise die private Rentenversicherung oder die private Altersvorsorge. Die staatliche Alterssicherung wird vom Staat finanziert und ist für alle Bürger verpflichtend. Die betriebliche Altersvorsorge wird vom Arbeitgeber angeboten und kann zusätzlich zur staatlichen Rente genutzt werden. Die private Vorsorge ist individuell und kann in Form von Sparverträgen, Investmentfonds oder Immobilien erfolgen und dient als zusätzliche Absicherung im Alter. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen abgeschlossen werden. Der Hauptunterschied liegt in der Finanzierung: Die staatliche Alterssicherung wird von der Regierung finanziert, die betriebliche Altersvorsorge von Arbeitgebern und die private Altersvorsorge von Einzelpersonen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.