Domain zusatzversorgungssystem.de kaufen?
Wir ziehen mit dem Projekt
zusatzversorgungssystem.de um.
Sind Sie am Kauf der Domain
zusatzversorgungssystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatzversorgungssystem.de kaufen?
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Ähnliche Suchbegriffe für Glandulae
Top-Angebote
Produkte zum Begriff Glandulae:
-
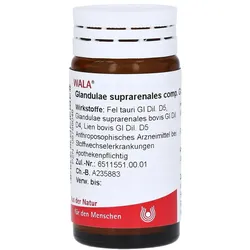
Wala Glandulae Supraren. Comp. GlobuliZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Glandulae Supraren. Comp. Globuli sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.9,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wala Glandulae Supraren. Gl D6 AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Glandulae Supraren. Gl D6 Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.22,23 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine Grundabsicherung im Alter. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann zusätzliche Leistungen zur staatlichen Rente bieten. Die private Vorsorge umfasst individuelle Spar- und Anlageprodukte wie Riester- oder Rürup-Rente und dient dazu, die Versorgungslücke im Alter zu schließen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine gesetzlich festgelegte Rente. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Direktzusagen, Unterstützungskassen oder Pensionsfonds erfolgen. Die private Altersvorsorge wird von Einzelpersonen eigenständig organisiert und umfasst beispielsweise die private Rentenversicherung, die Riester-Rente oder die betriebliche Altersvorsorge. Jede Form der Alterssicherung hat unterschiedliche steuerliche und rechtliche Rahmenbedingungen sowie individuelle Vor- und Nachteile. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern eine Mindestrente garantiert. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen selbstständig abgeschlossen werden. Jeder Ansatz hat unterschiedliche Merkmale in Bezug auf Beitragshöhe, Flexibilität, steuerliche Behandlung und Sicherheit, die es wichtig machen, alle Optionen sorgfältig zu prüfen. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlagestrategien, wie beispielsweise private Rentenversicherungen oder Investmentfonds, die von Einzelpersonen abgeschlossen werden. Die staatliche Alterssicherung ist obligatorisch und wird von der Regierung verwaltet, während betriebliche und private Vorsorgeoptionen auf freiwilliger Basis von Arbeitgebern und Einzelpersonen genutzt werden können. **

Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen die staatliche Rente, betriebliche Altersvorsorge und private Vorsorge wie beispielsweise die private Rentenversicherung oder die private Altersvorsorge. Die staatliche Alterssicherung wird vom Staat finanziert und ist für alle Bürger verpflichtend. Die betriebliche Altersvorsorge wird vom Arbeitgeber angeboten und kann zusätzlich zur staatlichen Rente genutzt werden. Die private Vorsorge ist individuell und kann in Form von Sparverträgen, Investmentfonds oder Immobilien erfolgen und dient als zusätzliche Absicherung im Alter. **
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen abgeschlossen werden. Der Hauptunterschied liegt in der Finanzierung: Die staatliche Alterssicherung wird von der Regierung finanziert, die betriebliche Altersvorsorge von Arbeitgebern und die private Altersvorsorge von Einzelpersonen. **
Top-Angebote
Produkte zum Begriff Glandulae:
-
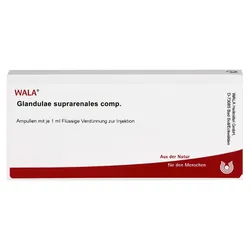
Wala Glandulae Supraren. Comp. AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Glandulae Supraren. Comp. Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.22,02 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Glandulae Suprarenali Comp 10 MLWichtige Hinweise (Pflichtangaben): Glandulae suprarenales comp., Flüssige Verdünnung zur Injektion. Anwendungsgebiete: Gemäß der anthroposophischen Menschen- und Naturerkenntnis. Dazu gehören: Anregung der Empfindungsorganisation im Stoffwechselsystem, z.B. bei hypotonen Kreislaufregulationsstörungen, Erschöpfungs- und Schwächezuständen, Verdauungsschwäche, allergischer Diathese. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Glandulae suprarenales comp., Flüssige Verdünnung zur Injektion Zusammensetzung: 1 Ampulle enthält: Fel tauri Gl Dil. D7 0,1 g (HAB, Vs. 41a), Glandulae suprarenales bovis Gl Dil. D7 0,1 g (HAB, Vs. 41a), Lien bovis Gl Dil. D7 0,1 g (HAB, Vs. 41a). Sonstige Bestandteile: Natriumchlorid, Natriumhydrogencarbonat, Wasser für Injektionszwecke. Anwendungsgebiete: Gemäß der anthroposophischen Menschen- und Naturerkenntnis. Dazu gehören: Anregung der Empfindungsorganisation im Stoffwechselsystem, z.B. bei hypotonen Kreislaufregulationsstörungen, Erschöpfungs- und Schwächezuständen, Verdauungsschwäche, allergischer Diathese. Gegenanzeigen: Nicht anwenden bei Überempfindlichkeit gegen tierisches Eiweiß. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nicht angewendet werden. Dosierung und Art der Anwendung: Soweit nicht anders verordnet, 2-mal wöchentlich bis 1-mal täglich 1 ml subcutan injizieren. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 04/201922,56 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wala Glandulae Supraren. Comp. GlobuliZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Glandulae Supraren. Comp. Globuli sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.9,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine Grundabsicherung im Alter. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann zusätzliche Leistungen zur staatlichen Rente bieten. Die private Vorsorge umfasst individuelle Spar- und Anlageprodukte wie Riester- oder Rürup-Rente und dient dazu, die Versorgungslücke im Alter zu schließen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine gesetzlich festgelegte Rente. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Direktzusagen, Unterstützungskassen oder Pensionsfonds erfolgen. Die private Altersvorsorge wird von Einzelpersonen eigenständig organisiert und umfasst beispielsweise die private Rentenversicherung, die Riester-Rente oder die betriebliche Altersvorsorge. Jede Form der Alterssicherung hat unterschiedliche steuerliche und rechtliche Rahmenbedingungen sowie individuelle Vor- und Nachteile. **
Ähnliche Suchbegriffe für Glandulae
-
Wala Glandulae Supraren. Gl D6 AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Glandulae Supraren. Gl D6 Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.22,23 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
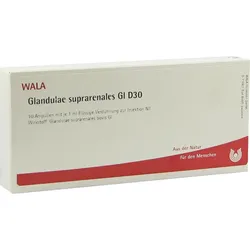
Wala Glandulae Supraren. Gl D30 AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Glandulae Supraren. Gl D30 Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.23,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Glandulae Supraren Gl D30 10 MLWichtige Hinweise (Pflichtangaben): Glandulae suprarenales Gl D30, Flüssige Verdünnung zur Injektion. Wirkstoff: Glandulae suprarenales bovis Gl. Anwendungsgebiete: Gemäß der anthroposophischen Menschen- und Naturerkenntnis. Dazu gehören: Harmonisierung der Organfunktion der Nebenniere bei Erschöpfungs- und Schwächezuständen, auch mit hypotonen Kreislaufregulationsstörungen. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Glandulae suprarenales Gl D30, Flüssige Verdünnung zur Injektion Wirkstoff: Glandulae suprarenales bovis Gl Zusammensetzung: 1 Ampulle enthält: Glandulae suprarenales bovis Gl Dil. D30 1 ml (HAB, Vs. 41a). Anwendungsgebiete: Gemäß der anthroposophischen Menschen- und Naturerkenntnis. Dazu gehören: Harmonisierung der Organfunktion der Nebenniere bei Erschöpfungs- und Schwächezuständen, auch mit hypotonen Kreislaufregulationsstörungen. Gegenanzeigen: Flüssige Verdünnung zur Injektion D4, D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Soweit nicht anders verordnet, 1-mal wöchentlich bis 1-mal täglich 1 ml subcutan injizieren. Dauer der Anwendung: Die Behandlung einer akuten Erkrankung wird oft mit der Verabreichung des Inhaltes einer Packung abgeschlossen sein. Ist dies nicht der Fall, muss ein Arzt konsultiert werden. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 04/201922,58 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern eine Mindestrente garantiert. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen selbstständig abgeschlossen werden. Jeder Ansatz hat unterschiedliche Merkmale in Bezug auf Beitragshöhe, Flexibilität, steuerliche Behandlung und Sicherheit, die es wichtig machen, alle Optionen sorgfältig zu prüfen. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlagestrategien, wie beispielsweise private Rentenversicherungen oder Investmentfonds, die von Einzelpersonen abgeschlossen werden. Die staatliche Alterssicherung ist obligatorisch und wird von der Regierung verwaltet, während betriebliche und private Vorsorgeoptionen auf freiwilliger Basis von Arbeitgebern und Einzelpersonen genutzt werden können. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen die staatliche Rente, betriebliche Altersvorsorge und private Vorsorge wie beispielsweise die private Rentenversicherung oder die private Altersvorsorge. Die staatliche Alterssicherung wird vom Staat finanziert und ist für alle Bürger verpflichtend. Die betriebliche Altersvorsorge wird vom Arbeitgeber angeboten und kann zusätzlich zur staatlichen Rente genutzt werden. Die private Vorsorge ist individuell und kann in Form von Sparverträgen, Investmentfonds oder Immobilien erfolgen und dient als zusätzliche Absicherung im Alter. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern zugute kommt. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen abgeschlossen werden. Der Hauptunterschied liegt in der Finanzierung: Die staatliche Alterssicherung wird von der Regierung finanziert, die betriebliche Altersvorsorge von Arbeitgebern und die private Altersvorsorge von Einzelpersonen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.