Domain zusatzversorgungssystem.de kaufen?
Wir ziehen mit dem Projekt
zusatzversorgungssystem.de um.
Sind Sie am Kauf der Domain
zusatzversorgungssystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatzversorgungssystem.de kaufen?
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **


Ähnliche Suchbegriffe für Genutzt
Top-Angebote
Produkte zum Begriff Genutzt:
-
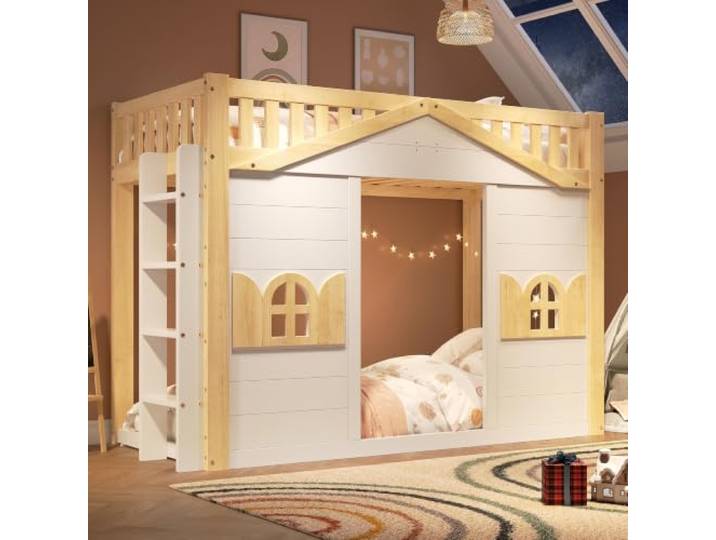
YAIXBNG Etagenbett, Hochbett, Kinderbett, Holzbett, Hausbett 90x200cm, Fenster-Form, darunter als Bett oder als Aktivitätsbereich genutzt, weiß+NaturfarbeYAIXBNG Etagenbett, Hochbett, Kinderbett, Holzbett, Hausbett 90x200cm, Fenster-Form, darunter als Bett oder als Aktivitätsbereich genutzt, weiß+Naturfarbe. Das untere Bett ist ein magischer Ort, der zwei Funktionen in einem erfüllt und nahtlos zwischen Schlafen und Spielen wechselt. Tagsüber ein Spielbereich, nachts ein gemütliches Nest zum Träumen. Das Bett ist flexibel gestaltet: Entfernt man die Bettwäsche, verwandelt es sich im Handumdrehen in eine geräumige Spielecke, eine Leseecke oder ein privates Wohnzimmer. Das Bett ist mit einem stabilen Holzrahmen und MDF-Platten gefertigt und vereint Robustheit mit Umweltfreundlichkeit. Wir möchten Kindern ein gesundes Umfeld bieten. Der Hauptrahmen besteht aus Kiefernholz, das für seine Stärke, seine natürliche Maserung und seine hohe Belastbarkeit bekannt ist und so die Langlebigkeit des Bettes gewährleistet. Einfach umbaubar und somit für jede Raumaufteilung geeignet. Wir wissen, dass jede Familie individuelle Raumaufteilungen hat, deshalb haben wir eine speziell entwickelte, austauschbare Leiter entworfen: Flexible Installation: Die Leiter kann beliebig zwischen der linken und rechten Seite des Bettes ausgetauscht werden. Ob Eingangsrichtung, Fensterposition oder Kleiderschrankplatzierung – Sie müssen nicht die gesamte Raumgestaltung ändern, um das Bett unterzubringen. Dieses Bett besticht durch ein kleines schönes Fenster. Das Fenster regt die Fantasie der Kinder an und verwandelt ihren Schlafplatz in ein magisches Baumhaus oder Schloss, das sie auf wundersame Abenteuer entführt. Wir möchten die Montage so einfach wie möglich gestalten und komplexe Prozesse in ein unkompliziertes, modulares Erlebnis verwandeln: Alle Teile sind vollständig nummeriert: Jede Schraube, jede Seitenwand, jeder Querträger ist an seinem jeweiligen Platz deutlich gekennzeichnet. Sollten Sie während der Installation Fragen haben, können Sie sich jederzeit an uns wenden. Farbe:Weiß+naturfarbe335,98 €*Versand: 59,99 €Sichere Weiterleitung zum Anbieter
-
Delock Dockingstation SATA HDD > USB 3.0 Speicher-Controller 2,5" / 3,5" gemeinsam genutzt 6Gb/s 6 Gbit/s (61858)Produktbeschreibung: Delock Dockingstation SATA HDD > USB 3.0 - Speicher-Controller - SATA 6Gb/s - USB 3.0, Gerätetyp: Speicher-Controller - extern, Bustyp: USB 3.0, Kompatibilität mit Festplattenlaufwerk-Formfaktor: 2,5" / 3,5" gemeinsam genutzt, Schnittstelle: SATA 6Gb/s, Datenübertragungsrate: 5 Gbit/s, Unterstützte Geräte: Festplatte, Verpackung: Retail, Systemanforderungen: Microsoft Windows 7 64-bit Edition, Microsoft Windows Vista / XP / 755,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jou Jye Gehäuse für Speicherlaufwerke mit Lüfter 2,5" / 3,5" gemeinsam genutzt 6,4 cm/8,9 cm Schwarz (JJ-3052M-SS)Produktbeschreibung: Jou Jye Computer JJ-3052M-SS - Gehäuse für Speicherlaufwerke, Gerätetyp: Gehäuse für Speicherlaufwerke, Farbe: Schwarz, Erweiterungseinschübe: 5 x intern - 2,5" / 3,5" gemeinsam genutzt (6,4 cm/8,9 cm gemeinsam genutzt), Kompatibles Schaltfeld: 3 5.25" (13,3 cm), Kompatibilität mit Festplattenlaufwerk-Formfaktor: 2,5" / 3,5" gemeinsam genutzt (6,4 cm/8,9 cm gemeinsam genutzt), Unterstützte Schnittstelle: SATA-600 / SAS, Besonderheiten: Tastensperre, Lüfter, Ein/Aus-Schalter, Produktmaterial: Aluminium, Abmessungen (Breite x Tiefe x Höhe): 14,6 cm x 20,2 cm x 14,6 cm, Gewicht: 1,9 kg128,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche steuerlichen Auswirkungen hat die private Rente und wie kann sie zur Altersvorsorge genutzt werden?
Die private Rente unterliegt der Einkommensteuer, jedoch können Beiträge zur privaten Altersvorsorge steuerlich abgesetzt werden. Zudem wird die private Rente im Rentenalter besteuert, allerdings mit einem niedrigeren Steuersatz als während des Erwerbslebens. Um die private Rente zur Altersvorsorge zu nutzen, können regelmäßige Beiträge eingezahlt werden, um im Rentenalter eine zusätzliche Einkommensquelle zu haben. Zudem kann die private Rente flexibel gestaltet werden, um individuelle Bedürfnisse und steuerliche Vorteile zu berücksichtigen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine Grundabsicherung im Alter. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann zusätzliche Leistungen zur staatlichen Rente bieten. Die private Vorsorge umfasst individuelle Spar- und Anlageprodukte wie Riester- oder Rürup-Rente und dient dazu, die Versorgungslücke im Alter zu schließen. **

Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine gesetzlich festgelegte Rente. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Direktzusagen, Unterstützungskassen oder Pensionsfonds erfolgen. Die private Altersvorsorge wird von Einzelpersonen eigenständig organisiert und umfasst beispielsweise die private Rentenversicherung, die Riester-Rente oder die betriebliche Altersvorsorge. Jede Form der Alterssicherung hat unterschiedliche steuerliche und rechtliche Rahmenbedingungen sowie individuelle Vor- und Nachteile. **
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern eine Mindestrente garantiert. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen selbstständig abgeschlossen werden. Jeder Ansatz hat unterschiedliche Merkmale in Bezug auf Beitragshöhe, Flexibilität, steuerliche Behandlung und Sicherheit, die es wichtig machen, alle Optionen sorgfältig zu prüfen. **
Top-Angebote
Produkte zum Begriff Genutzt:
-
Etagenbett, Hochbett, Kinderbett, Holzbett, Hausbett 90x200cm, Fenster-Form, darunter als Bett oder als Aktivitätsbereich genutzt, weiß+NaturfarbeEtagenbett, Hochbett, Kinderbett, Holzbett, Hausbett 90x200cm, Fenster-Form, darunter als Bett oder als Aktivitätsbereich genutzt, weiß+NaturfarbeDas untere Bett ist ein magischer Ort, der zwei Funktionen in einem erfüllt und nahtlos zwischen Schlafen und Spielen wechselt. Tagsüber ein Spielbereich, nachts ein gemütliches Nest zum Träumen. Das Bett ist flexibel gestaltet: Entfernt man die Bettwäsche, verwandelt es sich im Handumdrehen in eine geräumige Spielecke, eine Leseecke oder ein privates Wohnzimmer.Das Bett ist mit einem stabilen Holzrahmen und MDF-Platten gefertigt und vereint Robustheit mit Umweltfreundlichkeit. Wir möchten Kindern ein gesundes Umfeld bieten.Einfach umbaubar und somit für jede Raumaufteilung geeignet. Wir wissen, dass jede Familie individuelle Raumaufteilungen hat, deshalb haben wir eine speziell entwickelte, austauschbare Leiter entworfen: Flexible Installation: Die Leiter kann beliebig zwischen der linken und rechten Seite des Bettes ausgetauscht werden. Ob335,98 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
YAIXBNG Etagenbett, Hochbett, Kinderbett, Holzbett, Hausbett 90x200cm, Fenster-Form, darunter als Bett oder als Aktivitätsbereich genutzt, weiß+NaturfarbeYAIXBNG Etagenbett, Hochbett, Kinderbett, Holzbett, Hausbett 90x200cm, Fenster-Form, darunter als Bett oder als Aktivitätsbereich genutzt, weiß+Naturfarbe. Das untere Bett ist ein magischer Ort, der zwei Funktionen in einem erfüllt und nahtlos zwischen Schlafen und Spielen wechselt. Tagsüber ein Spielbereich, nachts ein gemütliches Nest zum Träumen. Das Bett ist flexibel gestaltet: Entfernt man die Bettwäsche, verwandelt es sich im Handumdrehen in eine geräumige Spielecke, eine Leseecke oder ein privates Wohnzimmer. Das Bett ist mit einem stabilen Holzrahmen und MDF-Platten gefertigt und vereint Robustheit mit Umweltfreundlichkeit. Wir möchten Kindern ein gesundes Umfeld bieten. Der Hauptrahmen besteht aus Kiefernholz, das für seine Stärke, seine natürliche Maserung und seine hohe Belastbarkeit bekannt ist und so die Langlebigkeit des Bettes gewährleistet. Einfach umbaubar und somit für jede Raumaufteilung geeignet. Wir wissen, dass jede Familie individuelle Raumaufteilungen hat, deshalb haben wir eine speziell entwickelte, austauschbare Leiter entworfen: Flexible Installation: Die Leiter kann beliebig zwischen der linken und rechten Seite des Bettes ausgetauscht werden. Ob Eingangsrichtung, Fensterposition oder Kleiderschrankplatzierung – Sie müssen nicht die gesamte Raumgestaltung ändern, um das Bett unterzubringen. Dieses Bett besticht durch ein kleines schönes Fenster. Das Fenster regt die Fantasie der Kinder an und verwandelt ihren Schlafplatz in ein magisches Baumhaus oder Schloss, das sie auf wundersame Abenteuer entführt. Wir möchten die Montage so einfach wie möglich gestalten und komplexe Prozesse in ein unkompliziertes, modulares Erlebnis verwandeln: Alle Teile sind vollständig nummeriert: Jede Schraube, jede Seitenwand, jeder Querträger ist an seinem jeweiligen Platz deutlich gekennzeichnet. Sollten Sie während der Installation Fragen haben, können Sie sich jederzeit an uns wenden. Farbe:Weiß+naturfarbe335,98 €*Versand: 59,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Genutzt
-
Delock Dockingstation SATA HDD > USB 3.0 Speicher-Controller 2,5" / 3,5" gemeinsam genutzt 6Gb/s 6 Gbit/s (61858)Produktbeschreibung: Delock Dockingstation SATA HDD > USB 3.0 - Speicher-Controller - SATA 6Gb/s - USB 3.0, Gerätetyp: Speicher-Controller - extern, Bustyp: USB 3.0, Kompatibilität mit Festplattenlaufwerk-Formfaktor: 2,5" / 3,5" gemeinsam genutzt, Schnittstelle: SATA 6Gb/s, Datenübertragungsrate: 5 Gbit/s, Unterstützte Geräte: Festplatte, Verpackung: Retail, Systemanforderungen: Microsoft Windows 7 64-bit Edition, Microsoft Windows Vista / XP / 755,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jou Jye Gehäuse für Speicherlaufwerke mit Lüfter 2,5" / 3,5" gemeinsam genutzt 6,4 cm/8,9 cm Schwarz (JJ-3052M-SS)Produktbeschreibung: Jou Jye Computer JJ-3052M-SS - Gehäuse für Speicherlaufwerke, Gerätetyp: Gehäuse für Speicherlaufwerke, Farbe: Schwarz, Erweiterungseinschübe: 5 x intern - 2,5" / 3,5" gemeinsam genutzt (6,4 cm/8,9 cm gemeinsam genutzt), Kompatibles Schaltfeld: 3 5.25" (13,3 cm), Kompatibilität mit Festplattenlaufwerk-Formfaktor: 2,5" / 3,5" gemeinsam genutzt (6,4 cm/8,9 cm gemeinsam genutzt), Unterstützte Schnittstelle: SATA-600 / SAS, Besonderheiten: Tastensperre, Lüfter, Ein/Aus-Schalter, Produktmaterial: Aluminium, Abmessungen (Breite x Tiefe x Höhe): 14,6 cm x 20,2 cm x 14,6 cm, Gewicht: 1,9 kg128,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KUPTYERFG Nachttisch Betongrau 40x35,5x45,5 cm Holzwerkstoff Flexibler Beistelltisch für Schlafzimmer und Gästezimmer. Kann stehend oder an der Wand montiert genutzt werden.KUPTYERFG Nachttisch Betongrau 40x35,5x45,5 cm Holzwerkstoff Flexibler Beistelltisch für Schlafzimmer und Gästezimmer. Kann stehend oder an der Wand montiert genutzt werden.. Flexibles Design: Der kommode Nachttisch lässt sich wahlweise freistehend nutzen oder platzsparend an der Wand montieren. So passt er sich flexibel an verschiedene Raumgegebenheiten an. Vielseitige Nutzung: Ideal geeignet als Ablage im Schlafzimmer, Gästezimmer oder Wohnbereich. Bietet praktischen Platz für Nachttischlampe, Wecker, Lektüre und alltägliche Gegenstände. Stabile Konstruktion: Hergestellt aus langlebigem Holzwerkstoff in moderner Beton-Optik. Das robuste Material sorgt für eine zuverlässige Standfestigkeit im alltäglichen Gebrauch. Pflegeleichte Oberfläche: Dank der glatten Beschichtung genügt ein einfaches Abwischen mit einem feuchten Tuch zur Reinigung. Der Tisch bleibt mühelos sauber und ansehnlich. Einfache Montage: Das Produkt wird mit einer verständlichen Anleitung . Die passgenauen Einzelteile ermöglichen einen zügigen und unkomplizierten Aufbau zu Hause. Farbe:Grau-c91,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche steuerlichen Auswirkungen hat die private Rente und wie kann sie zur Altersvorsorge genutzt werden?
Die private Rente unterliegt der Einkommensteuer, jedoch können Beiträge zur privaten Altersvorsorge steuerlich abgesetzt werden. Zudem wird die private Rente im Rentenalter besteuert, allerdings mit einem niedrigeren Steuersatz als während des Erwerbslebens. Um die private Rente zur Altersvorsorge zu nutzen, können regelmäßige Beiträge eingezahlt werden, um im Rentenalter eine zusätzliche Einkommensquelle zu haben. Zudem kann die private Rente flexibel gestaltet werden, um individuelle Bedürfnisse und steuerliche Vorteile zu berücksichtigen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine Grundabsicherung im Alter. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann zusätzliche Leistungen zur staatlichen Rente bieten. Die private Vorsorge umfasst individuelle Spar- und Anlageprodukte wie Riester- oder Rürup-Rente und dient dazu, die Versorgungslücke im Alter zu schließen. **
-
Was sind die verschiedenen Formen der Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die verschiedenen Formen der Alterssicherung umfassen staatliche, betriebliche und private Vorsorge. Die staatliche Alterssicherung wird durch Beiträge der Arbeitnehmer und Arbeitgeber finanziert und bietet eine gesetzlich festgelegte Rente. Die betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Direktzusagen, Unterstützungskassen oder Pensionsfonds erfolgen. Die private Altersvorsorge wird von Einzelpersonen eigenständig organisiert und umfasst beispielsweise die private Rentenversicherung, die Riester-Rente oder die betriebliche Altersvorsorge. Jede Form der Alterssicherung hat unterschiedliche steuerliche und rechtliche Rahmenbedingungen sowie individuelle Vor- und Nachteile. **
-
Was sind die verschiedenen Ansätze zur Alterssicherung und wie unterscheiden sie sich in Bezug auf staatliche, betriebliche und private Vorsorge?
Die staatliche Alterssicherung umfasst Programme wie die gesetzliche Rentenversicherung, die von der Regierung finanziert wird und allen Bürgern eine Mindestrente garantiert. Betriebliche Altersvorsorge wird von Arbeitgebern angeboten und kann in Form von Pensionsplänen oder betrieblichen Rentenversicherungen erfolgen. Private Altersvorsorge beinhaltet individuelle Spar- und Anlageprodukte wie private Rentenversicherungen, Investmentfonds oder Immobilien, die von Einzelpersonen selbstständig abgeschlossen werden. Jeder Ansatz hat unterschiedliche Merkmale in Bezug auf Beitragshöhe, Flexibilität, steuerliche Behandlung und Sicherheit, die es wichtig machen, alle Optionen sorgfältig zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.